
Tax Payer ने मूल मूल्यांकन के दौरान पर्याप्त दस्तावेज प्रस्तुत नहीं किए थे, धारा 263 के तहत यह दृष्टिकोण संभव लेकिन पुनर्मूल्यांकन कार्यवाही में यह साबित करना होगा कि आय छिपाई गई है
इलाहाबाद हाईकोर्ट ने खारिज की आयकर विभाग की अपील, आयकर अपीलीय न्यायाधिकरण का फैसला बरकरार
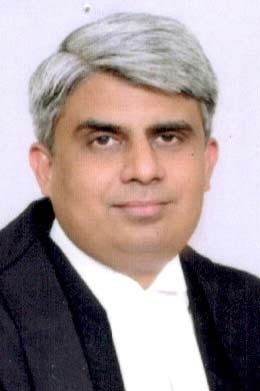
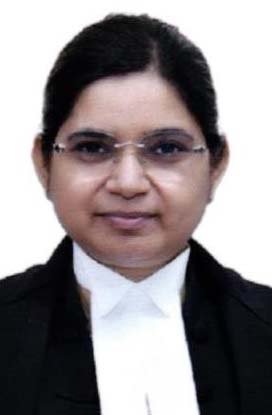
इलाहाबाद उच्च न्यायालय ने एक महत्वपूर्ण फैसले में कहा है कि Tax Payer की इनकम के पुनर्मूल्यांकन की कार्यवाही में, प्राथमिक रूप से यह साबित करने का भार राजस्व विभाग पर होता है कि Tax Payer के पास से कोई वास्तविक आय छिपाई गई है या कर निर्धारण से बच निकली है. इस कमेंट के साथ इलाहाबाद हाई कोर्ट के जस्टिस सौमित्र दयाल सिंह और जस्टिस स्वरूपमा चतुर्वेदी की बेंच ने आयकर विभाग की उस अपील को खारिज कर दिया है जिसमें इलाहाबाद उच्च न्यायालय के समक्ष पुनर्मूल्यांकन कार्यवाही के तहत की गई भारी-भरकम राशि जोड़ दी थी.
बेंच ने आयकर अपीलीय न्यायाधिकरण (ITAT) आगरा बेंच के उस आदेश को पूरी तरह से बरकरार रखा, जिसके तहत Income Tax Payer महेंद्र कुमार जैन के पक्ष में फैसला सुनाते हुए 2,73,65,027 रुपये की वृद्धि को हटा दिया गया था.
यह पूरा कानूनी विवाद आकलन वर्ष 2017-18 से जुड़ा हुआ है. Tax Payer महेंद्र कुमार जैन एक एकल स्वामित्व के रूप में आभूषण व्यापार का संचालन कर रहे थे. संबंधित वित्तीय वर्ष के दौरान, Tax Payer को अपने पैतृक व्यवसाय, जो ‘मेसर्स देवी आभूषण भंडार’ के नाम से संचालित होता था, की विरासत मिली. इसके परिणामस्वरूप, उस पैतृक व्यवसाय की संपत्ति और पूंजी को Tax Payer के व्यक्तिगत व्यापारिक खातों में मिला लिया गया, जिसके कारण Tax Payer की प्रोपराइटरशिप पूंजी में 2,78,82,287 रुपये की उल्लेखनीय वृद्धि दर्ज की गई.
मूल आकलन कार्यवाही के दौरान, आयकर अधिकारियों द्वारा इस पूंजी वृद्धि के संबंध में पूछताछ की गई थी, लेकिन संतोषजनक स्थिति और मूल रिटर्न दाखिल किए जाने के बाद धारा 143(3) के तहत नियमित आकलन आदेश पारित करते समय कोई अतिरिक्त राशि नहीं जोड़ी गई थी. Tax Payer ने अपनी कुल आय 18,30,550 रुपये घोषित की थी, जिसे स्वीकार कर लिया गया था.
मूल्यांकन अधिकारी ने यह तर्क दिया कि Tax Payer ने कोई संशोधित रिटर्न दाखिल नहीं किया था
बाद में, एक आंतरिक ऑडिट आपत्ति के आधार पर, आयकर विभाग ने इस मामले में पुनर्मूल्यांकन कार्यवाही शुरू की. मूल्यांकन अधिकारी ने यह तर्क दिया कि Tax Payer ने कोई संशोधित रिटर्न दाखिल नहीं किया था और न ही दोनों व्यवसायों के विलय को प्रमाणित करने वाले पर्याप्त दस्तावेज प्रस्तुत किए थे. इसके आधार पर, पूंजी में हुई भारी वृद्धि को ‘अघोषित आय’ मानते हुए धारा 68 के तहत 2,73,65,027 रुपये की राशि को करदाता की आय में जोड़ दिया गया और इसे अस्वीकार कर दिया गया.
करदाता ने इस पुनर्मूल्यांकन आदेश के खिलाफ राष्ट्रीय फेसिलिटेटेड अपील केंद्र (NFAC) का रुख किया, जहां से राहत मिलने के बाद मामला आयकर अपीलीय न्यायाधिकरण (ITAT) आगरा बेंच तक पहुंचा. आईटीएटी ने विभाग की अपील को खारिज करते हुए परिवर्धन आदेश को रद्द कर दिया. इसके बाद, राजस्व विभाग ने इस आदेश के खिलाफ इलाहाबाद उच्च न्यायालय में अपील दायर की.
राजस्व विभाग की ओर से स्थायी वकील ने तर्क दिया कि आईटीएटी का आदेश गलत और विपरीत है. उनका कहना था कि Tax Payer ने पहले कभी इस बड़े पैमाने पर पूंजी में हुई वृद्धि का खुलासा नहीं किया था और बिना किसी ठोस दस्तावेजी साक्ष्य के केवल ‘बुक एंट्री’ (Book Entry) के आधार पर इसे स्वीकार करना न्यायसंगत नहीं है. विभाग के अनुसार, यह साबित करने का प्राथमिक दायित्व करदाता का था कि यह पूंजी वास्तविक स्रोतों से आई थी.
हाई कोर्ट की खंडपीठ ने दोनों पक्षों की दलीलों को विस्तार से सुनने और रिकॉर्ड का गहराई से अध्ययन करने के बाद पाया कि राजस्व की अपील में कोई दम नहीं है. अदालत ने स्पष्ट किया कि पुनर्मूल्यांकन की कार्यवाही में, प्राथमिक रूप से यह साबित करने का भार राजस्व विभाग पर होता है कि Tax Payer के पास से कोई वास्तविक आय छिपाई गई है या कर निर्धारण से बच निकली है.
कोर्ट ने अपने निर्णय में कहा कि राजस्व विभाग ऐसा कोई भी सकारात्मक साक्ष्य या सामग्री रिकॉर्ड पर पेश करने में असफल रहा जो यह संकेत दे सके कि 2,73,65,027 रुपये की राशि ‘मेसर्स देवी आभूषण भंडार’ में प्रोपराइटर की वैध पूंजी के रूप में उपलब्ध नहीं थी. इसके अलावा विभाग ने दोनों पूर्व-विद्यमान व्यवसायों के वास्तविक विलय (Merger) की तथ्यगत स्थिति पर कोई संदेह नहीं जताया था.
बेंच ने कहा कि मूल्यांकन अधिकारी केवल इस आधार पर पुनर्मूल्यांकन नहीं कर सकता कि करदाता ने मूल मूल्यांकन के दौरान पर्याप्त दस्तावेज प्रस्तुत नहीं किए थे. धारा 263 के तहत यह दृष्टिकोण अपनाया जा सकता है, लेकिन पुनर्मूल्यांकन कार्यवाही में विभाग को स्वतंत्र रूप से यह साबित करना होता है कि आय छिपाई गई है.
कोर्ट ने माना कि आयकर अपीलीय न्यायाधिकरण द्वारा दर्ज किए गए निष्कर्ष पूरी तरह से तथ्यात्मक साक्ष्यों पर आधारित हैं, जिनमें हस्तक्षेप करने का कोई औचित्य नहीं बनता है. कोर्ट ने आयकर विभाग की इस अपील को पूरी तरह से खारिज कर दिया. इस निर्णय से आभूषण व्यापारियों और उन करदाताओं को बड़ी राहत मिली है जो पारिवारिक या पैतृक व्यवसायों के विलय के बाद अपनी पूंजी में हुए कानूनी बदलावों को दर्ज करते हैं.
